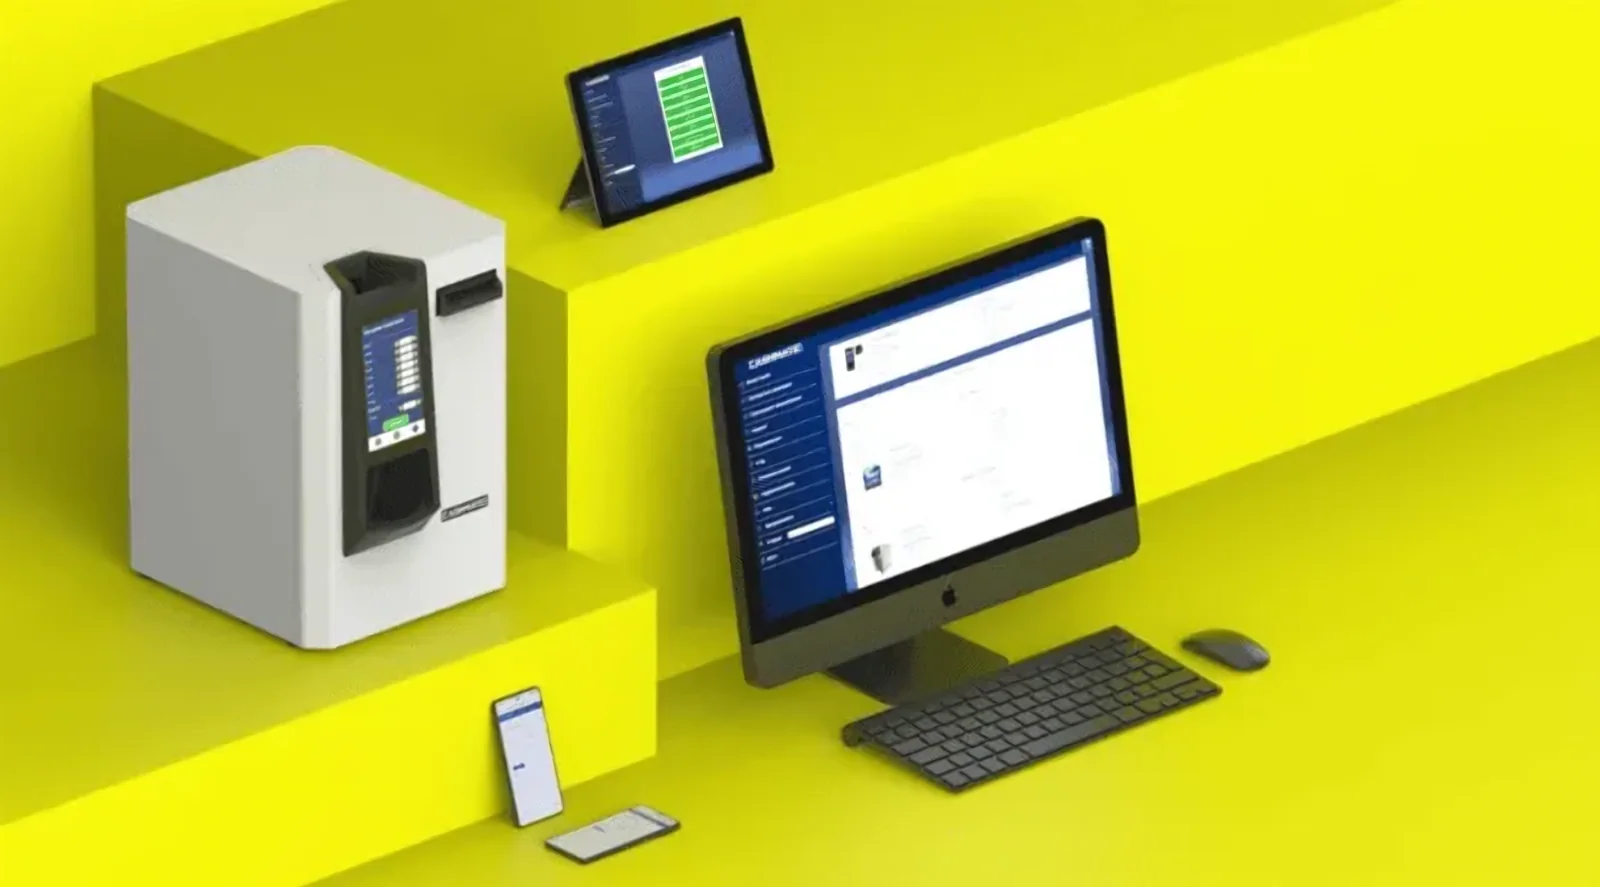
En una operativa con pagos presenciales, el dinero en caja sigue siendo un punto crítico. No solo por el riesgo asociado a la manipulación del efectivo, sino por el tiempo que se consume en cambios, comprobaciones, cierres de caja y corrección de descuadres. Es aquí donde la gestión automática del efectivo deja de ser un tema tecnológico y pasa a ser una decisión operativa.
Para muchos negocios, el problema no está en el volumen de ventas, sino en la forma en que se trata el pago en el día a día. Siempre que un empleado recibe dinero, comprueba billetes y monedas, devuelve el cambio y cierra la caja manualmente, hay margen para el error, la pérdida de tiempo y una exposición innecesaria. Automatizar esta etapa no solo elimina tareas repetitivas. Aporta control, previsibilidad y más seguridad en el punto de venta.
Qué cambia con la gestión automática del efectivo
En la práctica, la gestión automática del efectivo consiste en integrar un equipo capaz de recibir, validar, almacenar y devolver dinero de forma automática. El operador deja de tocar el efectivo durante la transacción, y el sistema asume la validación de billetes y monedas, el cálculo del cambio y el registro del movimiento.
Este detalle operativo tiene un impacto directo en la rutina de la tienda, del restaurante o del hotel. Se reduce la dependencia de los procesos manuales y se uniformiza el funcionamiento de la caja, independientemente del turno, de la experiencia del empleado o del volumen de clientes en ese momento.
El efecto es visible en tres frentes. El primero es la eficiencia, porque la atención se vuelve más rápida y coherente. El segundo es la seguridad, porque el efectivo queda protegido y menos expuesto. El tercero es el control, porque los importes registrados por el sistema permiten una gestión más rigurosa de la caja.
Dónde es más evidente el retorno
La adopción de este tipo de solución tiene más sentido en negocios con un flujo regular de pagos en efectivo, necesidad de rapidez en la atención y presión sobre el control operativo. No todas las operativas tienen el mismo perfil, por lo que el retorno depende del contexto.
En la restauración, por ejemplo, los momentos de máxima afluencia hacen más visible cualquier retraso en el pago. Un proceso manual puede generar colas, errores en el cambio y distracciones del equipo en una fase crítica del servicio. Con la automatización, el empleado se centra en la atención y la entrega, mientras el sistema se ocupa del efectivo.
En el comercio minorista, el beneficio suele notarse en la estandarización de la caja y en la reducción de pérdidas. En tiendas con varias personas operando el mismo puesto, la coherencia del proceso es especialmente relevante. La tecnología ayuda a reducir los descuadres de caja y simplifica las tareas de apertura, reposición de cambio y cierre.
En la hostelería, el escenario depende del modelo de atención. En establecimientos con recepción automatizada o con flujos de check-in y pago más digitalizados, la gestión automática del efectivo puede integrarse en un concepto más amplio de autonomía del cliente que libera al equipo para tareas de mayor valor.
También en las lavanderías autoservicio u otros formatos de autoservicio la lógica es clara. Si el negocio pretende operar con menos intervención humana, el efectivo no puede seguir tratándose como una excepción manual. La automatización tiene que ser coherente a lo largo de toda la experiencia.
La seguridad en la caja no es solo una cuestión física
Cuando se habla de seguridad, es habitual pensar solo en hurtos o atracos. Pero la seguridad operativa de la caja empieza antes. Empieza en el control de los accesos al dinero, en la validación automática de billetes, en la eliminación de los errores de cambio y en la reducción de la exposición directa del empleado al efectivo.
Un sistema automático ayuda a limitar el contacto físico con el dinero y a reducir las oportunidades de fallo o desvío. El efectivo queda almacenado en el equipo, los movimientos quedan registrados y la operativa se vuelve más trazable. Para el responsable, esto significa depender menos de las comprobaciones manuales y confiar más en los datos del cierre.
Hay además un aspecto menos visible, pero importante. Cuando el equipo deja de ser responsable de contar, guardar y comprobar el dinero a lo largo del turno, también se reduce la presión sobre el puesto de trabajo. Esto suele mejorar la fluidez de la atención y disminuir los conflictos internos relacionados con los descuadres de caja.
Gestión automática del efectivo y experiencia del cliente
Puede que el cliente no conozca la tecnología en detalle, pero percibe rápidamente su efecto. Un pago más rápido, un cambio exacto y un proceso organizado transmiten confianza. En sectores con mucha rotación, esa percepción cuenta.
En un restaurante, la diferencia entre una cola que avanza y una cola que se bloquea suele estar en el momento del pago. En una tienda, la caja es uno de los últimos puntos de contacto con la marca. Si hay demora, vacilación o error, la experiencia pierde coherencia. La automatización ayuda a proteger ese momento.
Esto no significa que la tecnología sustituya la atención humana. En muchos casos, hace precisamente lo contrario. Al eliminar tareas mecánicas del proceso, permite que el equipo esté más disponible para recibir, aclarar dudas y vender mejor.
Qué evaluar antes de implantar
La decisión de invertir en gestión automática del efectivo debe empezar por un análisis sencillo: ¿dónde está hoy el coste de la operativa manual? Ese coste no siempre aparece solo en la nómina. Muchas veces está repartido en pérdidas de tiempo, descuadres de caja, mermas, trabajo repetido y lentitud en el servicio.
También conviene entender el papel del efectivo en el negocio. Hay operativas en las que los pagos en efectivo siguen teniendo un peso significativo. En otras, el volumen es menor, pero suficiente para justificar la automatización por el riesgo y la necesidad de control. La cuestión no es solo cuántos billetes entran al día. Es cuánto esfuerzo dedica todavía la operativa a gestionarlos.
Otro factor decisivo es la integración. La solución debe encajar en la realidad del punto de venta, en el software utilizado y en la lógica de atención de la empresa. Si la tecnología crea fricción en lugar de simplificar, el proyecto pierde valor. Por eso marca la diferencia un enfoque consultivo y ajustado al sector.
Conviene además tener en cuenta la curva de adopción del equipo. Los buenos equipos son importantes, pero la implantación tiene que ser clara, práctica y orientada al contexto real de la operativa. Cuando la solución es intuitiva y responde a problemas concretos del día a día, la aceptación suele ser rápida.
Cuándo puede no ser la prioridad adecuada
No todas las empresas deben dar el paso de inmediato. Si el volumen de efectivo es residual y la operativa ya está muy orientada a los pagos electrónicos, el retorno puede ser más lento. Lo mismo ocurre en estructuras muy pequeñas, con poco movimiento y un control sencillo.
Esto no significa que la tecnología deje de tener sentido. Significa solo que la prioridad puede estar en otro punto del proceso, como la atención, el autoservicio o la integración de canales. Automatizar debe responder a una necesidad real, no a una moda.
Por otro lado, los negocios con un crecimiento acelerado deben plantearse esta decisión con antelación. Cuando aumenta la complejidad operativa, mantener procesos manuales en la caja tiende a crear fricción. Resolver el problema después de que aparezcan pérdidas, colas o fallos recurrentes suele salir más caro.
Una decisión operativa, no solo tecnológica
La gestión automática del efectivo no debe verse como un equipo aislado en el mostrador. Su valor está en la forma en que reorganiza el proceso de pago, refuerza el control y crea las condiciones para una atención más eficiente.
Para los responsables y directivos, la pregunta más útil no es si la tecnología es moderna. Es si el modelo actual de caja sigue sirviendo a la operativa con el nivel de seguridad, rapidez y control que exige el negocio. Cuando la respuesta empieza a ser negativa, automatizar deja de ser opcional y pasa a ser una evolución natural.
En un mercado en el que la eficiencia operativa pesa cada vez más en la rentabilidad, simplificar la manipulación del dinero es una elección pragmática. Y, cuando la solución está bien ajustada al sector y al punto de venta, el impacto se nota rápidamente en la caja, en el equipo y en la experiencia de quien entra a pagar.