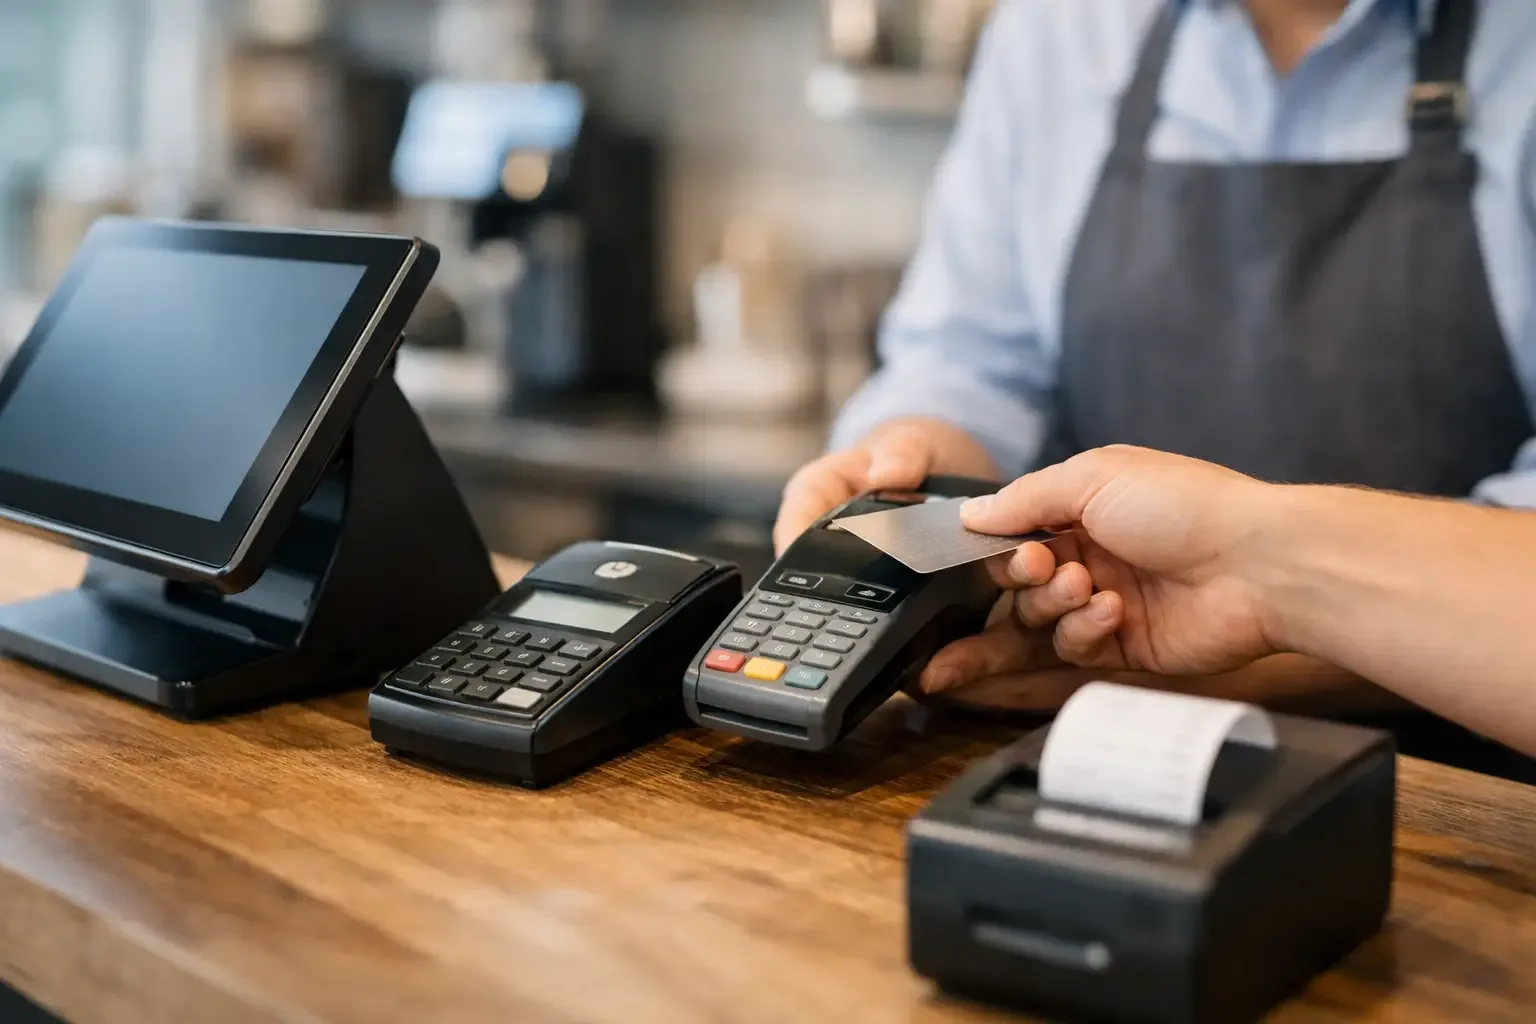
En un restaurante, la diferencia entre una cola controlada y una atención bloqueada puede estar en la comunicación entre el software de caja y el terminal de pago. Esta guía de integración de TPV y pagos explica cómo conectar estos sistemas de forma adecuada a la operación, evitando errores de importe, fallos en la conciliación y una dependencia excesiva de procesos manuales.
Integrar los pagos no significa solo colocar un terminal junto al mostrador. Significa crear un flujo en el que el importe de la venta, el método de pago, la confirmación de la transacción y el cierre de caja circulan entre sistemas con reglas claras. Para retail, restauración, hostelería, lavanderías o espacios de autoservicio, esta conexión tiene un impacto directo en la velocidad del servicio, el control financiero y la experiencia del cliente.
Guía de integración de TPV para pagos: empezar por la operación
Antes de elegir una tecnología, es necesario definir qué debe hacer el punto de venta. La sigla POS (TPV) puede referirse tanto al software de punto de venta como al terminal de pago. En una integración eficaz, ambos funcionan en conjunto, pero cada uno mantiene una responsabilidad específica: el TPV gestiona la venta y el documento comercial; el terminal procesa el pago electrónico a través del adquirente.
El primer paso es trazar el recorrido real de cada pago. En un mostrador de restauración, por ejemplo, el empleado cierra la cuenta en el TPV, envía el importe al terminal, espera la autorización y recibe la confirmación para completar el tique. En una lavandería de autoservicio, el cliente puede seleccionar y pagar el servicio en un quiosco sin intervención del personal. En un hotel, el pago puede estar vinculado al check-in, a extras de la estancia o a una preautorización.
Este análisis debe identificar las excepciones que a menudo quedan fuera de la demostración comercial: pagos parciales, división de la cuenta, propinas, devoluciones, anulaciones, fallos de comunicación, tiques duplicados y transacciones iniciadas pero no completadas. Una integración que solo funciona para la venta ideal crea nuevos problemas cuando aumenta el movimiento.
Existen tres modelos habituales. En el modelo autónomo, el operador introduce el importe directamente en el terminal. Es sencillo de instalar, pero deja margen para errores y hace más lenta la conciliación. En el modelo integrado en mostrador, el TPV envía el importe automáticamente al terminal y recibe el resultado de la operación. Es la opción más habitual para negocios con un volumen regular de transacciones. En el modelo de autoservicio, un quiosco o equipo automático guía al cliente desde la selección hasta el pago, con reglas propias de interfaz, seguridad y asistencia remota.
La elección depende del volumen de ventas, el número de puestos, la necesidad de movilidad y el grado de autonomía deseado. Un pequeño comercio con poco movimiento puede beneficiarse de un proceso sencillo. Un restaurante con picos intensos a mediodía o una tienda con varias cajas suele justificar una integración más completa.
Diseñar el flujo de pago antes de configurar el equipo
La integración debe diseñarse como un proceso operativo y no como una conexión técnica aislada. El objetivo es garantizar que cada venta tenga un estado inequívoco, desde el momento en que se registra hasta su conciliación en el cierre de caja.
Un flujo bien definido incluye seis momentos:
- El TPV o el quiosco calcula el importe final, tras descuentos, recargos, artículos anulados u otros ajustes aplicables.
- El sistema envía la solicitud de pago al terminal o al módulo de aceptación de tarjetas.
- El cliente confirma el pago en el equipo, por contacto, sin contacto u otro método disponible.
- El terminal devuelve una respuesta de aprobado, rechazado, cancelado o pendiente.
- El TPV actualiza el estado de la venta y emite el documento correspondiente según el proceso de facturación configurado.
- La información queda disponible para consulta, cierre de turno y conciliación con los movimientos del adquirente.
El punto más delicado es la respuesta del terminal. Si el pago se aprueba, pero la comunicación con el TPV falla antes de que se actualice la venta, el equipo necesita saber qué hacer sin volver a cobrar al cliente. Por eso, la solución debe permitir consultar transacciones recientes, identificar referencias y recuperar estados cuando hay una interrupción de red o de corriente.
También conviene definir quién puede anular una operación y en qué circunstancias. Una anulación en el TPV no es necesariamente una anulación del pago. Del mismo modo, un reembolso debe seguir un proceso controlado, con permisos de usuario y registro para auditoría.
Requisitos técnicos que no deben dejarse para el final
La compatibilidad entre el software TPV, el terminal, el adquirente y el sistema de gestión es la base del proyecto. Algunos equipos se comunican a través de la red local, otros utilizan protocolos de integración específicos o servicios en la nube. La decisión debe tener en cuenta la infraestructura existente, la estabilidad de la conexión a internet y la capacidad de soporte del equipo técnico.
Se recomienda confirmar con antelación si el proveedor del TPV admite la integración con el terminal o el adquirente elegido. No basta con saber que ambos aceptan tarjetas. Es necesario validar que pueden intercambiar el importe de la venta y el resultado de la autorización, así como gestionar devoluciones, cierres y mensajes de error dentro del mismo flujo.
La facturación debe tenerse en cuenta desde el principio. El sistema responsable de emitir los documentos comerciales y fiscales debe mantener la coherencia entre el importe facturado y el importe efectivamente pagado. Cuando hay pagos mixtos, como efectivo y tarjeta, o pagos por referencia, esta correspondencia es aún más relevante para el control diario.
En los negocios que aceptan efectivo, la integración puede incluir una solución de gestión automática del dinero. En este caso, el TPV se comunica tanto con el terminal de tarjetas como con el equipo de efectivo, reduciendo la introducción manual de importes y mejorando el control de caja. SelfPay trabaja este tipo de automatización por sectores, combinando flujos de pago adecuados para puntos de venta asistidos y autónomos.
Seguridad y cumplimiento en el procesamiento de tarjetas
Una buena integración reduce el contacto del TPV con datos sensibles de la tarjeta. El software de venta debe enviar la solicitud de pago y recibir solo la información necesaria para confirmar la operación, sin guardar números de tarjeta, códigos de seguridad ni datos de autenticación.
El terminal y el adquirente asumen el procesamiento protegido de la transacción. Aun así, la empresa debe confirmar las responsabilidades de cada parte en relación con las normas de seguridad aplicables al sector de los pagos con tarjeta, las actualizaciones de software, la gestión de credenciales y la sustitución de equipos.
La seguridad operativa también cuenta. Cada empleado debe acceder al TPV con su propio usuario, sobre todo cuando puede aplicar descuentos, anular artículos, procesar devoluciones o abrir el cajón. Unos perfiles de acceso bien definidos permiten saber quién realizó cada acción y reducen las pérdidas asociadas a procedimientos informales.
En los quioscos y equipos sin operador, se suman precauciones relacionadas con la instalación física, la monitorización de las comunicaciones y la asistencia al cliente. El cliente debe entender claramente si la transacción ha sido aceptada, rechazada o interrumpida. Una pantalla con mensajes ambiguos multiplica las peticiones de ayuda y puede generar desconfianza en el usuario.
Probar escenarios reales antes de la puesta en producción
La instalación no debe pasar directamente a un periodo de mucho movimiento. Antes de la puesta en producción, el equipo debe probar transacciones con distintos importes y métodos de pago, incluidas situaciones menos frecuentes. El objetivo no es solo validar que se acepta la tarjeta, sino confirmar que todos los sistemas registran el mismo resultado.
Deben probarse ventas aprobadas, rechazadas y canceladas, pagos sin contacto, devoluciones, división de cuenta, indisponibilidad temporal de la red y reinicio de equipos durante una operación. En cada caso, conviene comprobar lo que aparece en el TPV, en el terminal, en el documento emitido y en el informe de cierre.
La formación del equipo debe ser breve, práctica y centrada en decisiones. Los operadores necesitan saber cómo iniciar un pago, reconocer un mensaje de error, confirmar una transacción pendiente y pedir ayuda sin duplicar cobros. Los gestores deben saber consultar informes y comparar totales por método de pago.
Medir el resultado después de la integración
El retorno de una integración de TPV no se mide solo por el número de tarjetas aceptadas. Hay que observar el tiempo medio de pago, la reducción de los descuadres de caja, el número de transacciones con intervención manual, las anulaciones y el tiempo dedicado al cierre diario. Estos indicadores muestran si la tecnología está quitando tareas al equipo o solo trasladándolas a otro momento.
Para una operación con varias cajas o establecimientos, merece la pena establecer reglas comunes de cierre, nomenclatura de turnos y consulta de informes. Sin esta disciplina, la integración puede funcionar técnicamente, pero seguir produciendo información difícil de comparar entre tiendas, mostradores o periodos.
La mejor decisión no es necesariamente la integración con más funcionalidades. Es la que acompaña el ritmo del negocio, protege el proceso de pago y da al equipo una respuesta clara cuando algo falla. Empiece por trazar una venta real, incluidas las excepciones, y utilice ese recorrido como criterio para elegir la solución y planificar la implantación.