
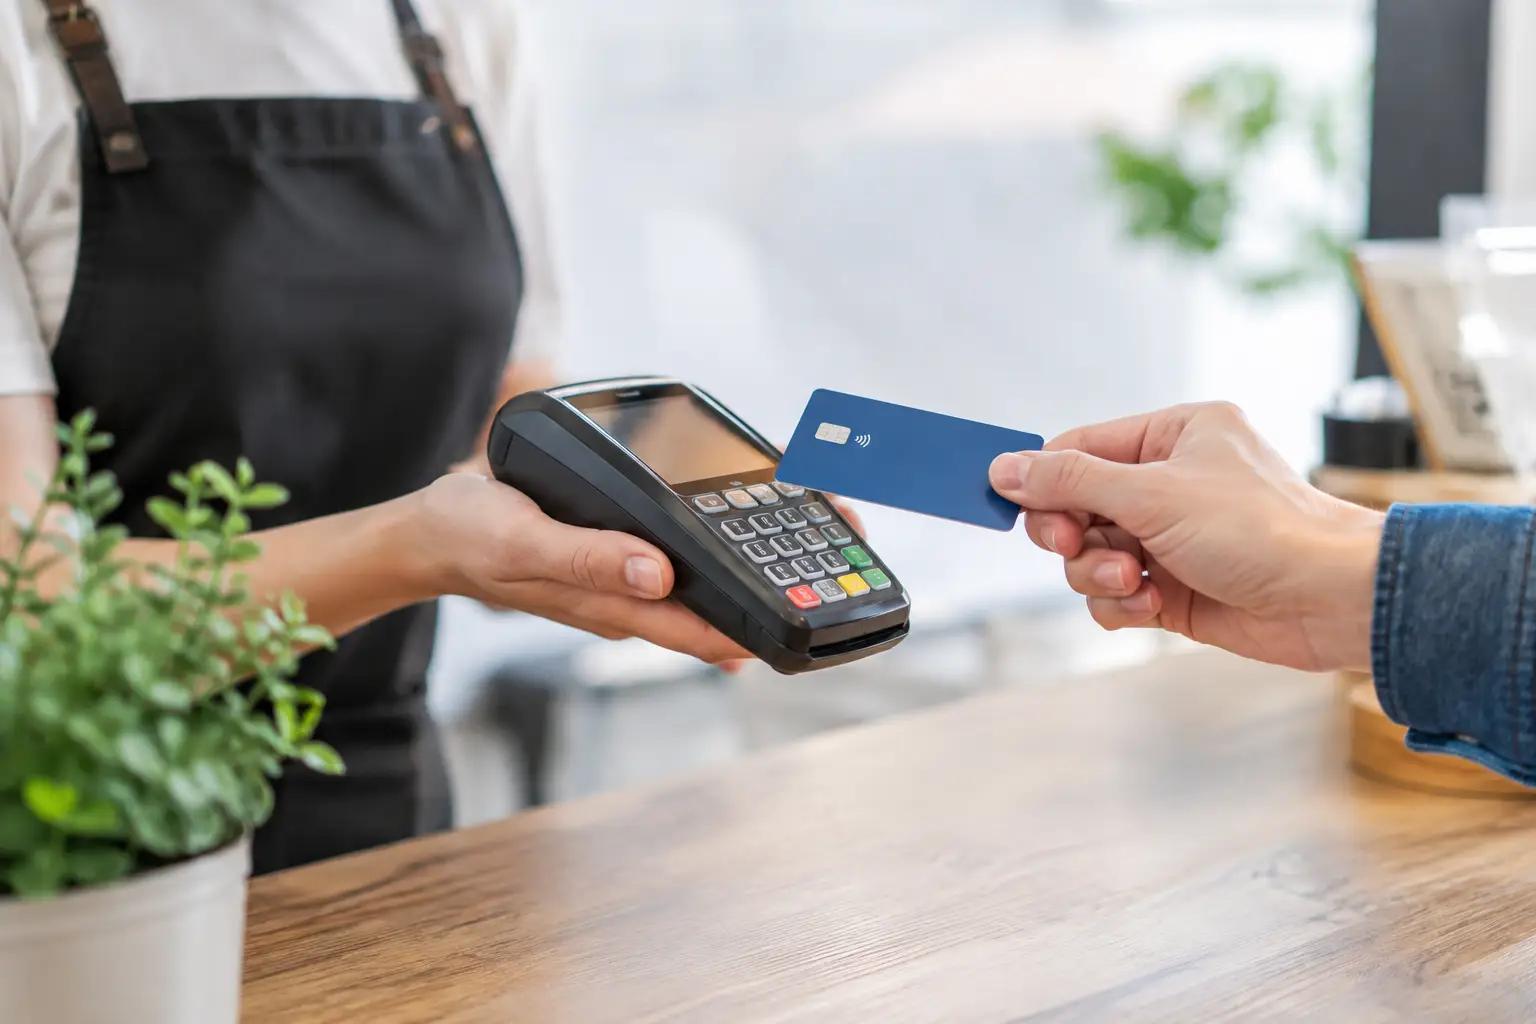
Quando o pagamento é a última etapa de uma compra, não deveria criar uma nova fila, exigir intervenção da equipa ou introduzir diferenças no fecho de caixa. É precisamente aqui que a integração multibanco POS ganha relevância: permite ligar o terminal de pagamento ao software de faturação, à caixa automática ou ao quiosque, tornando o processo mais rápido, controlado e coerente para o cliente.
Para um restaurante com períodos de forte afluência, uma loja de retalho com vários postos de caixa ou uma unidade hoteleira com check-in autónomo, o objetivo não é apenas aceitar cartões. É garantir que cada transação é comunicada corretamente entre os sistemas, sem introdução manual de valores e sem margem para erros evitáveis.
O que é uma integração multibanco POS?
Uma integração multibanco POS estabelece comunicação entre um terminal de pagamento e a solução que gere a venda. Esta solução pode ser um ponto de venda tradicional, um sistema de faturação, uma caixa automática de numerário, um quiosque de encomenda ou uma plataforma de check-in.
Na prática, o valor a cobrar é enviado automaticamente para o terminal. O cliente escolhe o método de pagamento disponível, aproxima ou insere o cartão e, após a autorização, o resultado regressa ao sistema. A venda fica registada com o respetivo meio de pagamento, reduzindo a necessidade de a equipa confirmar montantes ou lançar dados manualmente.
Esta integração pode assumir arquiteturas diferentes. Em alguns projetos, o terminal comunica diretamente com o POS através de um protocolo certificado. Noutros, a comunicação é feita por middleware ou por uma aplicação de integração disponibilizada pelo parceiro de pagamentos. A solução correta depende do equipamento instalado, do banco ou adquirente, do software de gestão e do nível de automatização pretendido.
Porque é que o terminal isolado limita a operação
Um terminal autónomo resolve a aceitação de pagamentos, mas não elimina tarefas manuais. O operador consulta o valor no ecrã do POS, introduz esse montante no terminal, aguarda a validação e volta ao sistema para concluir a venda. Parece um processo curto, mas repetido centenas de vezes por dia torna-se uma fonte real de atrasos e de falhas.
A diferença entre digitar 18,50 euros e 185,00 euros é fácil de identificar, mas obriga a anulações, devoluções e explicações ao cliente. Existem também situações menos evidentes: um pagamento aprovado no terminal que não é corretamente registado no POS, pagamentos duplicados ou divergências no fecho do turno.
Com uma integração bem implementada, o montante é transmitido pelo sistema e a confirmação regressa de forma automática. A equipa deixa de gerir duas operações independentes e passa a acompanhar um único fluxo de venda. O ganho é particularmente visível em negócios com volume, horários de ponta ou equipas rotativas.
Benefícios operacionais da integração multibanco POS
A principal vantagem é a redução de erros de introdução de valores. Contudo, a integração multibanco POS cria benefícios que vão além do balcão e têm impacto direto na gestão diária.
Em primeiro lugar, acelera o atendimento. Menos passos manuais significam menor tempo por transação, uma vantagem decisiva em restauração rápida, comércio de conveniência, lavandarias self-service ou receções hoteleiras. Quando o pagamento decorre no mesmo fluxo da venda, o cliente percebe um serviço mais organizado e previsível.
Também melhora o controlo financeiro. Ao associar a venda ao pagamento efetivamente aprovado, é mais simples comparar movimentos de caixa, transações eletrónicas e dados de faturação. Esta consistência facilita o fecho diário, reduz a necessidade de validações manuais e dá aos responsáveis operacionais maior visibilidade sobre eventuais exceções.
Há ainda uma componente de segurança. O colaborador manipula menos informação e menos valores, enquanto o processo segue regras previamente definidas. Em ambientes automatizados, como quiosques ou caixas de pagamento sem operador, esta integração é essencial para que o serviço funcione com autonomia sem perder rastreabilidade.
Integração em caixas automáticas e quiosques
Num ponto de venda assistido, a integração reduz tarefas. Numa solução de self-service, torna-se parte central da experiência. O cliente seleciona produtos ou serviços, confirma o pedido, paga no terminal e recebe a validação no mesmo percurso, sem depender de um colaborador para concluir a operação.
Na restauração, um quiosque pode enviar o pedido diretamente para produção após o pagamento aprovado. Isto reduz filas ao balcão e permite que a equipa se concentre na preparação, entrega e apoio ao cliente. Ainda assim, é necessário definir com rigor o tratamento de pedidos cancelados, artigos indisponíveis e devoluções, para que a automatização não transfira problemas para a equipa.
Na hotelaria, a lógica é semelhante. Um quiosque de check-in pode recolher dados da reserva, validar o pagamento quando aplicável e avançar para a emissão de cartão ou chave. A integração deve respeitar os fluxos do software de gestão hoteleira e prever exceções, como reservas com pagamento parcial, pré-autorizações ou pedidos de fatura empresarial.
No retalho, a ligação entre POS, terminal e soluções de gestão de numerário contribui para uma operação de caixa mais controlada. O pagamento por cartão fica registado no sistema, enquanto o numerário pode ser tratado numa caixa automática que valida, conta e guarda o dinheiro. São fluxos distintos, mas complementares, que reduzem exposição a erros no final do dia.
O que validar antes de avançar
A decisão não deve começar pelo terminal. Deve começar pelo fluxo de atendimento e pela compatibilidade entre sistemas. Uma integração tecnicamente possível nem sempre responde às necessidades da operação, sobretudo quando existem vários locais, caixas, equipamentos de self-service ou softwares de gestão já instalados.
Antes da implementação, vale a pena confirmar quatro pontos:
- A compatibilidade entre o software POS, o terminal de pagamento, o banco ou adquirente e os equipamentos de self-service.
- Os métodos de pagamento suportados, incluindo cartões, pagamento contactless e outras opções que sejam relevantes para os seus clientes.
- O comportamento em caso de falha de comunicações, transação recusada, anulação, devolução ou pagamento aprovado sem confirmação imediata no sistema.
- A manutenção, o suporte técnico e a responsabilidade de cada interveniente quando ocorre uma incidência.
Este último ponto merece atenção. Numa integração existem normalmente vários parceiros: fornecedor do POS, entidade de pagamentos, operador de comunicações e integrador dos equipamentos. A definição clara de responsabilidades evita que uma falha operacional fique sem resposta por falta de coordenação.
Nem todas as operações precisam da mesma solução
Uma pequena loja com uma caixa e poucas transações pode beneficiar de uma integração simples, desde que o custo e a manutenção sejam proporcionais ao volume. Já um restaurante com vários postos, um centro comercial com horários alargados ou uma cadeia de lavandarias precisa de pensar em escalabilidade, monitorização e consistência entre localizações.
Também é importante distinguir entre integrar um terminal num posto assistido e integrar pagamentos num equipamento autónomo. No segundo caso, é necessário considerar a experiência no ecrã, a acessibilidade do terminal, a gestão de recibos, a recuperação após falhas e a assistência remota. A solução deve ser desenhada para o contexto real de utilização, não apenas para demonstrar uma funcionalidade técnica.
A SelfPay trabalha esta realidade através de soluções especializadas para restauração, retalho, hotelaria e operações self-service. A abordagem passa por analisar o ponto de atendimento como um todo: venda, pagamento, numerário, confirmação da operação e apoio ao cliente.
Implementar com foco no fluxo completo
Uma implementação eficaz começa por mapear o percurso da transação, desde o momento em que o cliente faz o pedido até ao registo final na gestão. Depois, devem ser definidos cenários de exceção e realizados testes em condições próximas da operação normal, incluindo períodos de maior afluência.
A formação da equipa continua a ser necessária, mesmo quando o objetivo é automatizar. Os colaboradores devem saber identificar uma transação pendente, orientar um cliente perante uma recusa e aplicar o procedimento correto para anulações ou devoluções. A tecnologia reduz trabalho repetitivo, mas exige processos claros para os casos fora do padrão.
Uma integração multibanco POS bem escolhida não é apenas uma ligação entre equipamentos. É uma decisão operacional que pode diminuir erros, encurtar tempos de espera e reforçar o controlo sobre cada venda. Quando é adaptada ao setor e ao ritmo do negócio, o pagamento deixa de ser um ponto de fricção e passa a apoiar um atendimento mais eficiente.