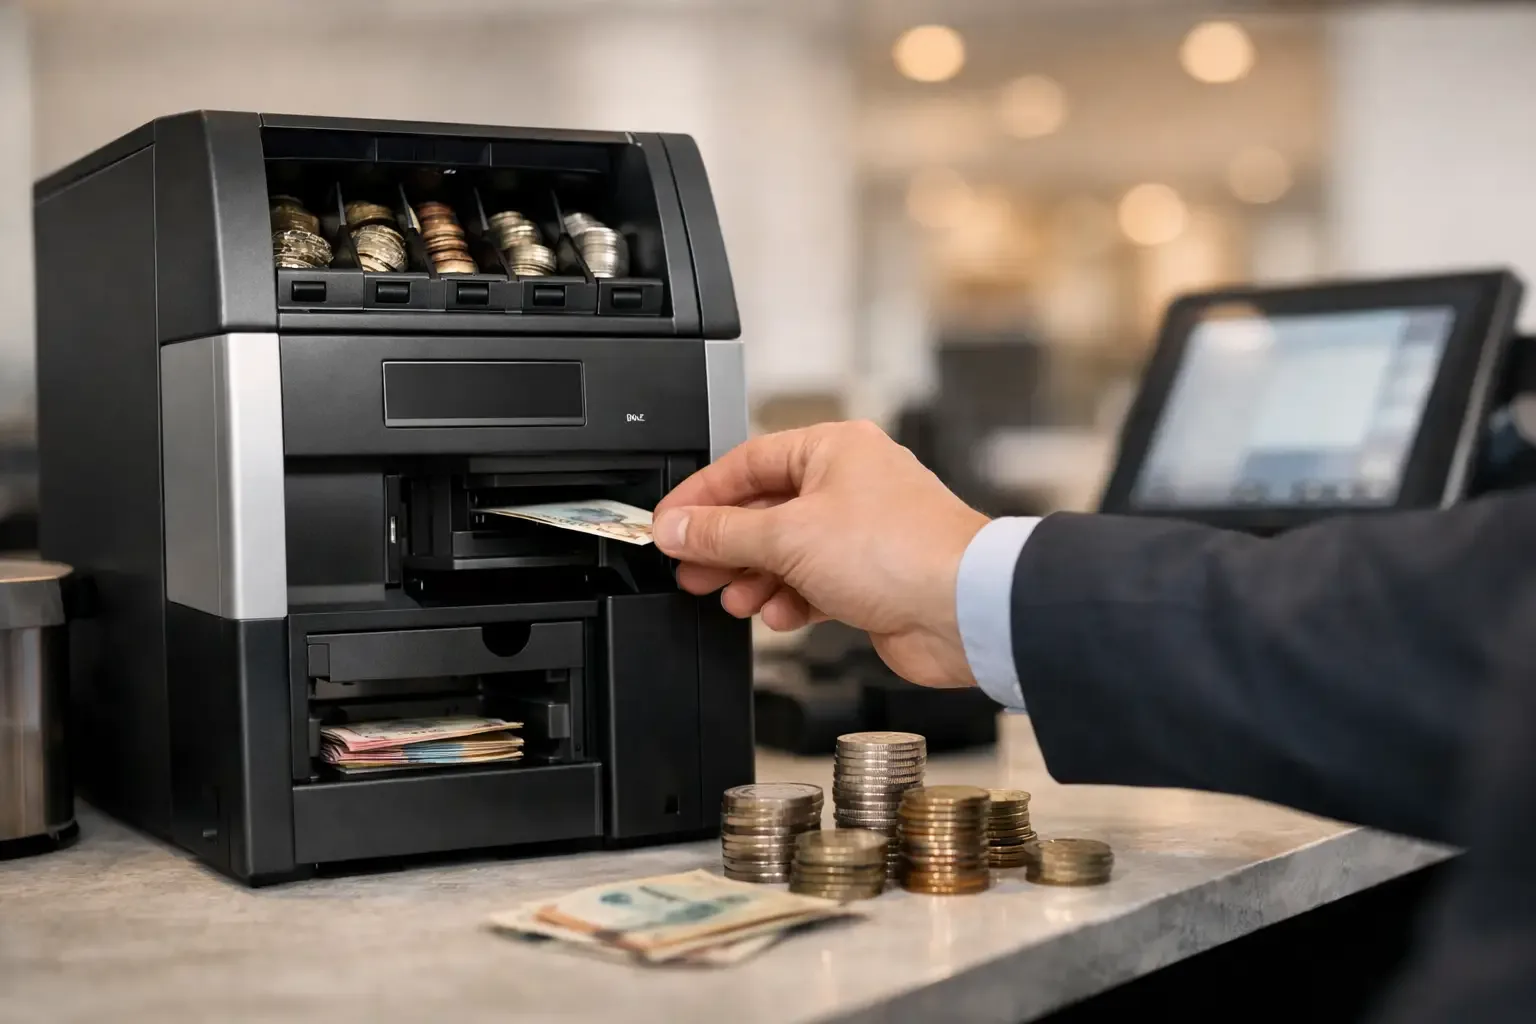
Cuando la caja se ralentiza en las horas de mayor actividad, el problema rara vez está solo en el equipo. Muchas veces, está en el proceso. Un monedero automático resuelve uno de los puntos más delicados de la operativa presencial: la gestión de monedas y billetes con rapidez, control y seguridad, sin depender exclusivamente del recuento manual en cada transacción.
Para los negocios con atención al público, este detalle tiene un impacto directo en la productividad, las pérdidas operativas y la experiencia del cliente. En el comercio minorista, evita colas innecesarias. En restauración, reduce la presión sobre el mostrador. En hostelería y otros entornos con cobros frecuentes, ayuda a normalizar procedimientos y a limitar los errores humanos. La cuestión no es solo tecnológica. Es operativa.
Qué es un monedero automático
Un monedero automático es un equipo integrado en el punto de venta que recibe, valida, guarda y devuelve efectivo de forma automática. En la práctica, el operador introduce el importe de la compra en el sistema, el cliente entrega el dinero y el equipo se encarga de la validación y del cambio.
Esto significa que el empleado deja de manipular directamente monedas y billetes durante la atención. La caja sigue existiendo como función operativa, pero con menos exposición al error, menos tiempo perdido en arqueos y mayor trazabilidad del dinero en circulación.
Conviene distinguir este tipo de solución de un simple dispensador de cambio. Un monedero automático funciona con una lógica de control de caja, integración con el software y mecanismos de validación que refuerzan la fiabilidad de la operativa. Para empresas con un volumen relevante de transacciones en efectivo, esta diferencia es importante.
Por qué el monedero automático ha ganado importancia
Durante años, muchas empresas aceptaron pequeñas ineficiencias en la caja como un coste normal de la operativa. Descuadres en el cambio, tiempos muertos en la apertura y el cierre de caja, necesidad de supervisión frecuente y riesgo asociado a la manipulación de dinero se consideraban inevitables. Hoy, esa tolerancia es menor.
La presión sobre los márgenes, la dificultad para contratar y formar equipos y la necesidad de atender a más clientes en el mismo espacio obligan a revisar los procesos. Es en este contexto donde el monedero automático deja de ser solo un equipo y se convierte en una herramienta de gestión operativa.
También hay un factor de coherencia. Un proceso automatizado mantiene el mismo patrón de ejecución independientemente del turno, la experiencia del operador o la intensidad de la actividad. Para los gestores, esto se traduce en mayor previsibilidad. Para el equipo, menos presión en la atención. Para el cliente, una experiencia más rápida y fiable.
Beneficios operativos con impacto real
El beneficio más inmediato es la reducción de los errores en el cambio. Incluso los equipos con experiencia pueden fallar en momentos de máxima afluencia, sobre todo cuando acumulan atención, reposición, consultas de clientes y otras tareas a la vez. Al automatizar la recepción y la devolución del efectivo, el riesgo de error baja claramente.
La seguridad es otro punto central. Cuando el empleado no toca el dinero, se reduce la exposición a hurtos internos, desvíos y descuadres de caja difíciles de justificar. Además, el dinero queda protegido dentro del equipo, lo que mejora el control y disminuye la vulnerabilidad en el puesto de atención.
Hay además un ahorro de tiempo que no siempre se valora en el análisis inicial. Abrir caja, contar el fondo, validar cambios, cerrar turno y aclarar descuadres son tareas repetitivas que consumen recursos todos los días. Con un monedero automático, una parte importante de ese trabajo queda sistematizada.
En muchos negocios, la eficiencia no viene solo de la velocidad de cada pago, sino de la suma de pequeñas reducciones de tiempo a lo largo del día. Menos segundos por transacción, menos minutos en el cierre, menos correcciones. Es ese efecto acumulado el que mejora la rentabilidad de la operativa.
Dónde tiene más sentido implantarlo
Comercio minorista
En el comercio minorista, el monedero automático es especialmente útil en tiendas con flujo constante, varios operadores y necesidad de un control estricto de la caja. Supermercados de proximidad, tiendas especializadas, tiendas de conveniencia y locales con alta rotación se benefician de una operativa más estable y menos dependiente de la experiencia individual de cada empleado.
También ayuda en contextos en los que la atención exige asesorar al cliente al mismo tiempo. Si el vendedor no está pendiente de contar monedas y billetes, puede prestar más atención comercial y mejorar la interacción en el punto de venta.
Restauración
En restauración, la rapidez es decisiva. En barras, cafeterías, comida para llevar y conceptos de servicio rápido, los retrasos en el pago generan colas casi de inmediato. El monedero automático reduce la fricción en el momento final de la compra y mejora la fluidez del servicio.
En otros formatos, como pastelerías o restaurantes con mucha actividad en determinados momentos del día, el equipo ayuda a estabilizar la operativa en horas punta. No resuelve por sí solo todas las limitaciones, pero elimina una de las más frecuentes: la lentitud y la imprecisión en la caja.
Hostelería y recepción
En hostelería, el peso del efectivo puede variar, pero sigue presente en muchos establecimientos, sobre todo en contextos turísticos, pagos adicionales y servicios complementarios. Un sistema automatizado refuerza el control en la recepción y reduce la exposición del equipo a tareas administrativas repetitivas.
En entornos donde la imagen de profesionalidad cuenta mucho, la automatización del pago también contribuye a transmitir un servicio moderno y organizado.
Lavanderías autoservicio y otros espacios autónomos
En operativas de autoservicio, la gestión del efectivo tiene que ser segura y sencilla. En estos casos, el monedero automático asume una función aún más crítica, porque forma parte de la autonomía del servicio. La fiabilidad del equipo influye directamente en la continuidad de la operativa y en la satisfacción del cliente.
Qué evaluar antes de invertir
No todos los negocios tienen la misma necesidad, y este punto debe abordarse con pragmatismo. Si el volumen de pagos en efectivo es residual, el retorno puede tardar más. Si la operativa maneja mucho efectivo, tiene varios turnos y un historial de descuadres de caja, la decisión suele ser más evidente.
El primer criterio es el volumen real de transacciones. El segundo es el coste invisible del proceso actual: tiempo perdido, errores, conciliaciones, supervisión, riesgo e impacto en la atención. Muchas empresas solo miran el precio del equipo e ignoran el coste recurrente de la gestión manual del efectivo.
También es importante evaluar la integración con el software de facturación y con el diseño del mostrador o del puesto de caja. Un buen proyecto no consiste solo en instalar tecnología. Consiste en adaptar el flujo de trabajo para que la automatización simplifique la operativa en lugar de complicarla.
Otro aspecto relevante es la escalabilidad. Si la empresa tiene previsto abrir nuevas tiendas, estandarizar procedimientos o reducir su dependencia de perfiles muy específicos en la caja, tiene sentido pensar en una solución que acompañe ese crecimiento.
Monedero automático y experiencia del cliente
La automatización del efectivo no siempre se ve como un factor de experiencia, pero tiene un impacto directo. El cliente valora la rapidez, la precisión y la previsibilidad. Cuando el pago se realiza sin titubeos, sin comprobaciones prolongadas y sin errores en el cambio, la percepción del servicio mejora.
Aun así, hay matices. En algunos contextos de atención muy personalizada, la tecnología debe integrarse sin que la interacción resulte fría o demasiado mecánica. El objetivo no es restar cercanía al servicio. Es liberar al equipo de tareas repetitivas para que pueda centrarse en el cliente.
Por eso, la implantación debe plantearse en función del tipo de negocio. En un concepto premium, la automatización puede ser discreta e integrada. En un entorno de alta rotación, puede asumir un papel más visible y funcional. El criterio adecuado no es estético. Es operativo.
Una inversión que debe entenderse como una transformación del proceso
Comprar un monedero automático solo para modernizar el mostrador es una visión limitada del tema. El verdadero valor está en la transformación del proceso de caja: menos manipulación manual, más control, más seguridad y mayor coherencia operativa.
Para quienes gestionan equipos, márgenes y atención, este tipo de solución debe evaluarse por su efecto en el conjunto de la operativa. Si reduce fallos, agiliza el servicio y mejora el control del efectivo, no es solo un equipo. Es una decisión de gestión.
SelfPay Portugal trabaja precisamente con esta lógica de especialización operativa, alineando las soluciones de pago automatizado con las exigencias concretas de cada sector. Y es esa adecuación al contexto real del negocio la que marca la diferencia entre tener tecnología instalada y tener una operativa realmente mejor preparada para crecer.
Antes de dar el paso, merece la pena plantearse una pregunta sencilla: ¿cuánto cuesta seguir gestionando el efectivo de la misma forma? En muchos casos, esa respuesta aclara la inversión.