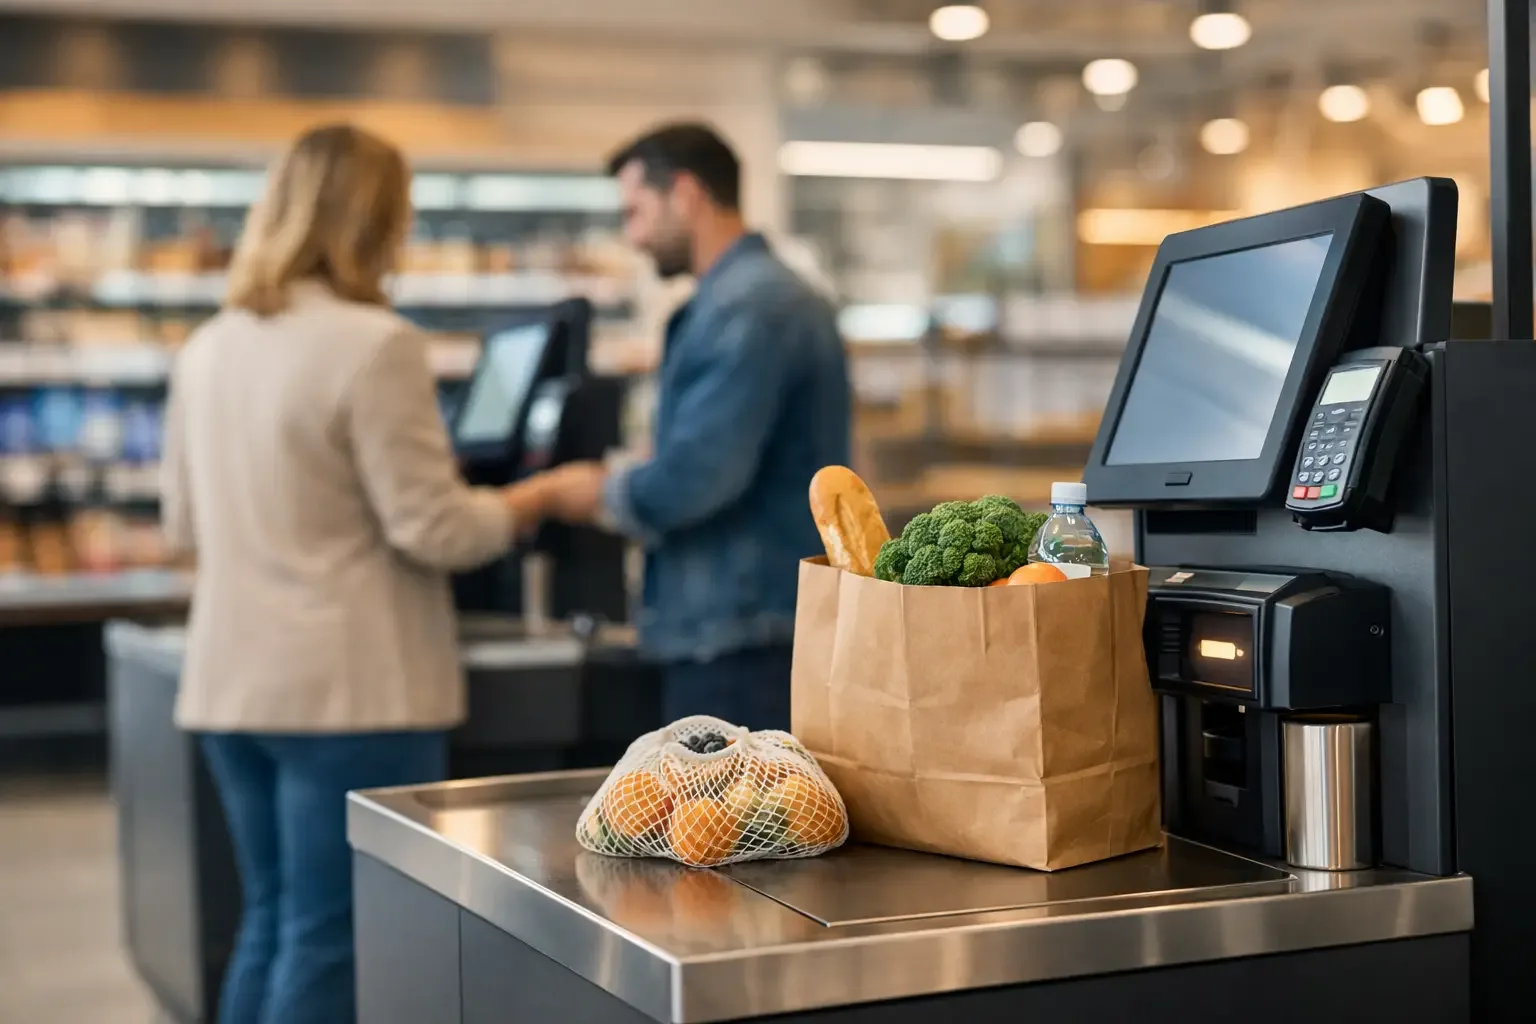
En un punto de venta con colas en las horas de mayor afluencia, cada segundo cuenta. En ese contexto, el autocobro para tiendas deja de ser solo una tendencia y se convierte en una decisión operativa: reducir el tiempo de espera, mejorar el control en caja y liberar al equipo para tareas con más valor comercial.
La pregunta adecuada no es si la tecnología parece moderna. Es saber si tiene sentido para su modelo de atención, para el perfil de sus clientes y para el ritmo real de la operación. En muchas tiendas, la respuesta es claramente positiva. En otras, depende de cómo se implante la solución y de cómo se integre con el resto de procesos de pago.
Qué cambia con el autocobro para tiendas
El autocobro traslada al cliente una parte del proceso de finalización de la compra, manteniendo el control del lado de la operación. En la práctica, esto supone depender menos de un puesto de caja tradicional para las transacciones sencillas y tener más capacidad para absorber los picos de demanda sin aumentar proporcionalmente los costes de atención.
En un entorno minorista, este cambio tiene un impacto directo en tres frentes. El primero es la fluidez de la tienda. Cuando el cliente puede pagar de forma autónoma, la cola tiende a repartirse mejor y la percepción de espera se reduce. El segundo es la productividad del equipo, que deja de estar totalmente centrado en tareas repetitivas de cobro. El tercero es la regularidad operativa, sobre todo cuando la solución está asociada a sistemas automáticos de gestión del efectivo y control de transacciones.
Esto no significa que desaparezca la atención humana. Al contrario. El valor del autocobro está a menudo en permitir que el equipo esté más presente en la atención al cliente, la reposición, la organización del espacio y la supervisión de la operación, en lugar de quedarse limitado al mostrador.
Cuándo tiene sentido invertir
No todas las tiendas obtienen el mismo beneficio de este tipo de solución. El retorno suele ser más rápido en operaciones con un volumen elevado de transacciones, tiques medios sencillos y momentos previsibles de congestión. Los supermercados de proximidad, las tiendas de conveniencia, los locales en zonas urbanas de mucho paso y las operaciones con un fuerte componente de compra rápida son ejemplos claros.
También tiene sentido en contextos donde resulta difícil dimensionar los equipos al ritmo de la demanda. Cuando abrir otra caja tradicional implica más costes, más formación y mayor complejidad de gestión, el autocobro puede ser una respuesta más eficiente.
Por otro lado, hay escenarios en los que el modelo debe analizarse con más detalle. Las tiendas con venta muy asistida, productos que requieren asesoramiento técnico constante o procesos de validación frecuentes pueden necesitar un enfoque híbrido. En estos casos, la mejor decisión no siempre es sustituir la caja tradicional, sino complementarla con puestos de autoservicio bien ubicados.
Ventajas operativas que justifican la decisión
El argumento más visible es la reducción de colas, pero la ventaja más importante suele estar en la estructura de la operación. Un sistema de autocobro bien diseñado ayuda a normalizar procedimientos, reduce los errores de manipulación y aporta más previsibilidad al cierre de caja.
Cuando existe integración con soluciones automáticas de efectivo, la ventaja es aún más clara. El dinero deja de circular manualmente con la misma intensidad, lo que reduce los descuadres, refuerza la seguridad y simplifica las auditorías internas. Para muchos responsables, este punto pesa tanto como la experiencia del cliente.
También hay un efecto comercial que conviene tener en cuenta. Una tienda con menos fricción en el pago suele mejorar la percepción global del servicio. Puede que el cliente no recuerde el equipo que utilizó, pero sí recuerda haber entrado, comprado y salido sin perder tiempo.
Desde el punto de vista de la gestión, la automatización también genera datos más coherentes sobre flujos, tiempos de atención y uso de los puestos de pago. Esta información ayuda a ajustar turnos, reorganizar la distribución del espacio y tomar decisiones basadas en patrones reales de demanda.
Qué evaluar antes de implantarlo
La decisión no debe empezar por el equipo. Debe empezar por el proceso. Antes de elegir una solución, conviene analizar cuántas transacciones por hora registra la tienda, cuántos artículos incluye cada compra, qué porcentaje de pagos se hace en efectivo y con tarjeta, y en qué momentos se concentran las colas más largas.
El espacio disponible también cuenta. Un puesto de autocobro mal ubicado puede crear más bloqueos de los que resuelve. La circulación, la visibilidad para la supervisión y la proximidad a la zona de salida son factores operativos relevantes. El diseño del punto de venta influye directamente en la eficacia de la solución.
Otro punto crítico es la integración. El sistema debe comunicarse de forma estable con el software de gestión, los medios de pago y, cuando proceda, los equipos de tratamiento automático del efectivo. Sin esta conexión, la automatización queda incompleta y parte de las ventajas se pierde en la operación diaria.
La usabilidad no debe subestimarse. El cliente necesita entender el proceso con rapidez, con una pantalla clara y una secuencia intuitiva. Cuanto más sencilla sea la experiencia, menos tendrá que intervenir el equipo y mayor será la tasa de adopción.
El autocobro para tiendas no elimina la supervisión
Existe la idea frecuente de que automatizar el pago equivale a retirar personas de la operación. En la práctica, el escenario más eficaz es distinto. El autocobro reduce las tareas manuales y repetitivas, pero sigue exigiendo supervisión activa, apoyo puntual y capacidad de respuesta ante excepciones.
Los productos con restricciones de venta, las validaciones específicas, los errores de lectura o las peticiones de ayuda forman parte de la realidad. La diferencia es que un empleado puede supervisar varios puestos a la vez, en lugar de estar asignado a una sola caja. Esto aumenta la productividad sin comprometer el servicio.
Para que este modelo funcione, la formación del equipo es decisiva. No basta con saber manejar el sistema. Hay que saber intervenir con rapidez, orientar al cliente y mantener el flujo de la tienda. La tecnología resuelve una parte importante del proceso, pero la calidad de la implantación sigue dependiendo de la gestión operativa.
El impacto en la seguridad y el control de caja
En el comercio minorista, la seguridad no es solo prevención de pérdidas. También consiste en reducir vulnerabilidades en el manejo del dinero, limitar los errores humanos y garantizar la trazabilidad de las operaciones. Es aquí donde las soluciones de autoservicio adquieren peso estratégico.
Cuando el pago se estructura con mayor automatización, la exposición del efectivo disminuye y el control mejora. El cierre de caja se simplifica, los descuadres tienden a reducirse y la dirección gana visibilidad sobre lo que ocurre en cada puesto de pago.
Este factor es especialmente relevante para negocios con equipos rotativos, horarios amplios o un volumen elevado de movimientos en efectivo. En estos escenarios, la automatización no sirve solo para agilizar la atención. Sirve para proteger la operación.
Cómo elegir el modelo adecuado
La elección del sistema depende menos de una idea genérica de innovación y más de su encaje con el tipo de tienda. Hay operaciones en las que bastan puestos autónomos para pagos rápidos. Otras se benefician más de soluciones integradas con gestión automática del efectivo y apoyo asistido. También hay entornos en los que tiene sentido combinar cajas tradicionales, autocobro y quioscos de atención, creando distintos recorridos de compra.
Un enfoque consultivo marca la diferencia precisamente aquí. En lugar de adoptar tecnología de forma indiscriminada, lo más eficaz es evaluar el sector de actividad, las limitaciones del punto de venta y los objetivos concretos de la operación. Este análisis permite implantar una solución a medida, con un impacto medible desde los primeros meses.
Es esta alineación entre tecnología y proceso la que convierte la inversión en resultados operativos. Empresas como SelfPay abordan este tema con un enfoque de especialización por sectores, algo especialmente relevante para negocios que no buscan solo equipos, sino una solución adaptada a la forma en que atienden, cobran y gestionan el punto de venta.
¿Acepta el cliente este modelo?
En la mayoría de los casos, sí, siempre que la experiencia sea sencilla. El cliente portugués está cada vez más acostumbrado a interacciones autónomas en pagos, check-in y servicios de conveniencia. Aun así, la aceptación varía según el contexto, la franja de edad y el tipo de compra.
El error está en suponer que la tecnología se impone por sí sola. Cuando la interfaz es confusa, cuando falta apoyo inicial o cuando el proceso añade pasos innecesarios, la resistencia aumenta. Cuando el sistema es claro y la ventaja es inmediata, la adopción se produce con naturalidad.
Por eso, la implantación debe entenderse como un cambio operativo acompañado, no solo como la instalación de un equipo. La comunicación en el local, la presencia del equipo en los primeros días y los ajustes basados en el comportamiento de los clientes ayudan a consolidar el nuevo modelo.
El autocobro para tiendas merece la pena cuando responde a un problema real de la operación y no solo a un deseo de modernización. Si su negocio necesita reducir colas, mejorar el control y ganar eficiencia en la atención, la automatización del pago puede ser una de las decisiones más prácticas para crecer con más solidez.