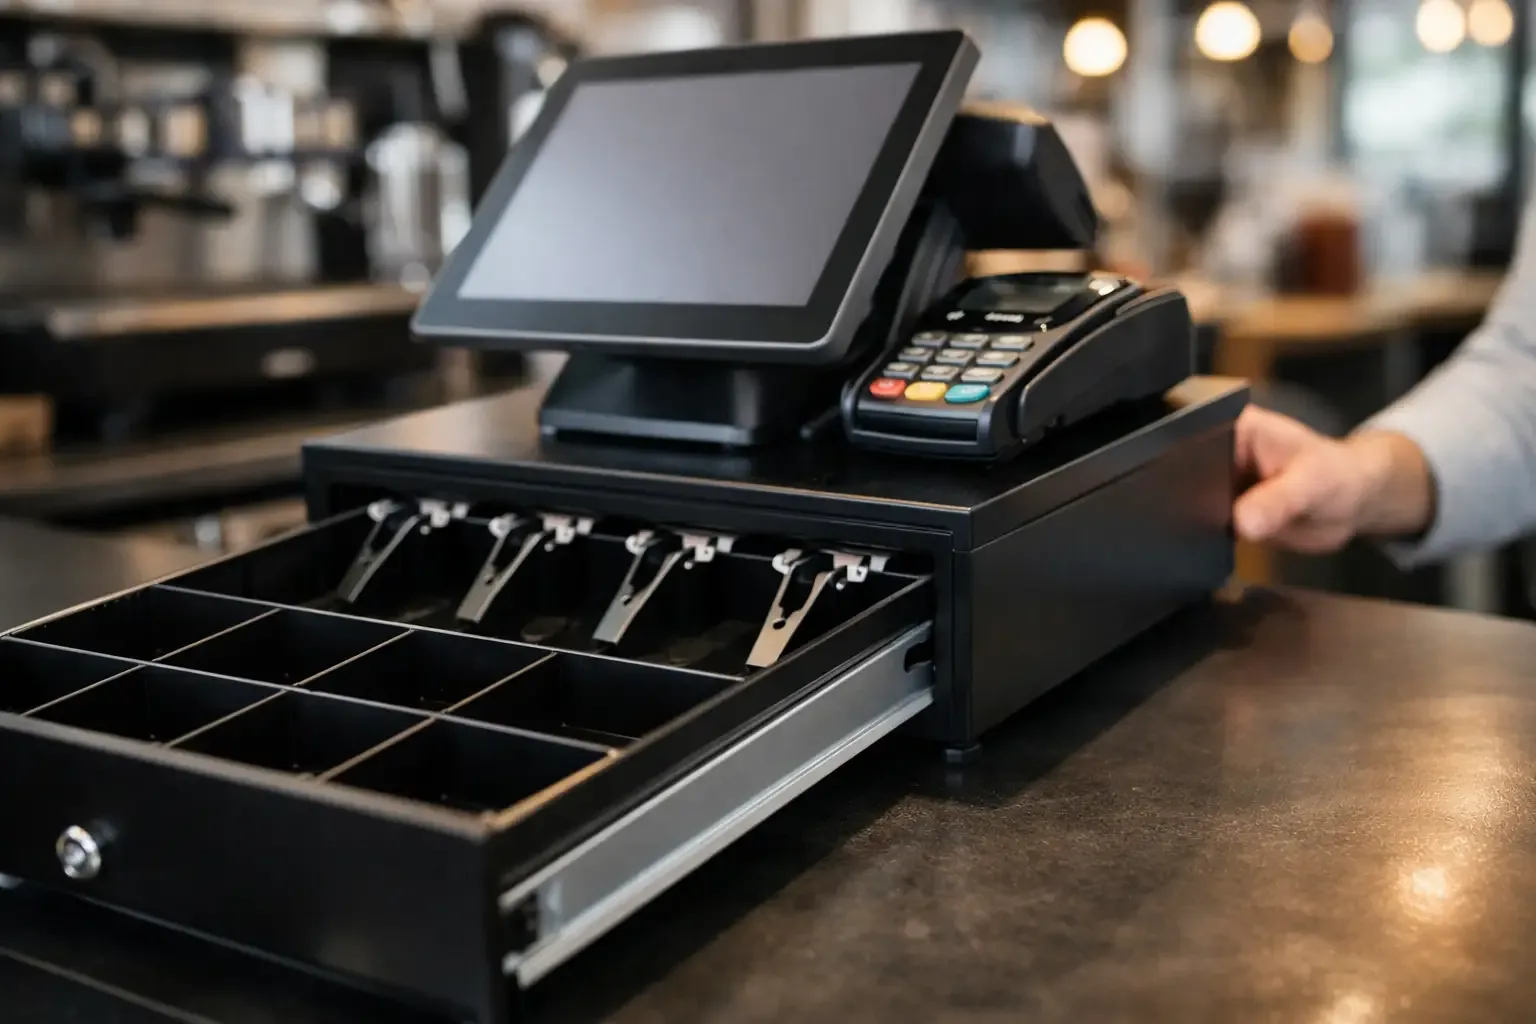
Un punto de venta que deja de aceptar dinero físico no se limita a retirar el cajón del efectivo del mostrador. Para configurar una caja sin efectivo con resultados, es necesario rediseñar el flujo de pago, garantizar que los medios digitales funcionan sin interrupciones y preparar al equipo para una operativa distinta. Cuando la implantación está bien planteada, el negocio reduce tareas manuales, limita los errores de cierre y gana rapidez en la atención.
Esta decisión es especialmente relevante en negocios con un volumen elevado de transacciones, equipos rotativos u horarios ampliados, como la restauración, el comercio minorista, la hostelería, las lavanderías autoservicio y los locales de servicio rápido. Pero una caja cashless solo mejora la operativa cuando la tecnología, los procedimientos y la comunicación con el cliente están alineados.
Qué significa operar con una caja sin efectivo
Una caja sin efectivo es un puesto de atención en el que los pagos se procesan por medios electrónicos, sin recibir, dar cambio ni guardar monedas y billetes en el mostrador. El pago puede hacerse con tarjeta, pago sin contacto, MB WAY, referencia de pago, código QR u otros métodos integrados en el sistema de venta.
El beneficio más visible es la reducción del tiempo asociado a la manipulación del dinero. No hay cambios que comprobar, fondos de caja que preparar, depósitos diarios que realizar ni descuadres de efectivo que investigar. Sin embargo, el cambio tiene implicaciones operativas: la conectividad pasa a ser crítica, los terminales deben estar correctamente integrados y el cliente debe saber, antes de llegar al momento de pagar, qué opciones tiene disponibles.
En algunos negocios, la operativa totalmente sin efectivo es adecuada. En otros, puede tener más sentido empezar por puestos concretos, quioscos de autoservicio o cajas rápidas. La elección depende del perfil de los clientes, la ubicación, el tique medio y la capacidad de garantizar alternativas digitales fiables.
Cómo configurar una caja sin efectivo paso a paso
La configuración debe empezar por el proceso de venta, y no por el equipo. Antes de instalar un terminal o cambiar los ajustes del TPV, analice cómo entra el cliente, cómo elige, cómo paga y cómo recibe el justificante. Este análisis permite evitar soluciones que agilizan el pago, pero crean retrasos en otra fase de la atención.
Definir los medios de pago aceptados
Empiece por seleccionar los métodos que responden a los hábitos reales de sus clientes. En Portugal, los pagos con tarjeta y sin contacto son imprescindibles para la mayoría de las operativas presenciales. MB WAY puede ser igualmente relevante, sobre todo en restauración, comercio de proximidad y servicios frecuentados por un público acostumbrado a pagar con el móvil.
La variedad debe ser útil, no excesiva. Aceptar múltiples métodos reduce los abandonos, pero cada opción tiene que estar visible, configurada y conciliada en el sistema. Si el establecimiento trabaja con clientes extranjeros, evalúe también la aceptación de tarjetas internacionales y la claridad de las instrucciones que se muestran en el terminal o quiosco.
Integrar el terminal de pago con el TPV
Un terminal aislado permite cobrar, pero obliga al operador a introducir los importes manualmente y a confirmar la transacción en dos sistemas. Esta separación aumenta el riesgo de error, sobre todo en los periodos de mayor movimiento.
La integración entre el TPV y el terminal permite enviar automáticamente el importe a cobrar, asociar el pago al tique correcto y reducir pasos en el mostrador. En el cierre, la comparación entre ventas y pagos se simplifica, porque las transacciones quedan registradas en el mismo flujo operativo.
Confirme con el proveedor que la integración admite los métodos de pago que necesita, devoluciones, anulaciones, propinas cuando corresponda y emisión de justificantes. También es recomendable probar ventas de distintos importes, pagos sin contacto, fallos de autorización y retrocesos antes de poner la solución en producción.
Configurar perfiles, permisos y cierres
Eliminar el dinero físico no elimina la necesidad de control. Al contrario, una operativa digital exige reglas claras sobre quién puede anular ventas, hacer devoluciones, modificar artículos o consultar movimientos.
Defina perfiles por función. Un empleado de atención puede necesitar registrar pedidos y completar pagos, mientras que un responsable de turno debe tener autorización para anulaciones y devoluciones. Siempre que el software lo permita, mantenga el registro de cada acción asociado al usuario que la realizó. Esta práctica refuerza la trazabilidad y agiliza la resolución de descuadres.
El cierre de caja también debe adaptarse. En lugar de contar billetes y monedas, el equipo confirma las ventas registradas, los pagos aprobados, las transacciones pendientes y las posibles devoluciones. Establezca una rutina diaria sencilla, con validación de totales y análisis de excepciones. El objetivo no es crear burocracia, sino detectar rápidamente pagos duplicados, fallos de comunicación u operaciones que han quedado incompletas.
Preparar la conectividad y un plan de continuidad
En una caja sin efectivo, la conexión a internet forma parte de la infraestructura de venta. Una red inestable puede detener la atención aunque el TPV y el terminal estén operativos. Por eso, evalúe la calidad del wifi en el punto de pago y, si es necesario, utilice una conexión dedicada o una alternativa móvil de contingencia.
El plan de continuidad debe indicar qué hacer ante un fallo de red, una indisponibilidad temporal del terminal o un corte de suministro eléctrico. Las respuestas dependen de la solución instalada, pero deben estar definidas antes de que surja el problema. El equipo necesita saber a quién contactar, cómo informar al cliente y cuándo reanudar las transacciones.
No dé por hecho que todos los terminales funcionan igual en modo de contingencia. Confirme de antemano las condiciones técnicas y operativas con los proveedores implicados. Una política bien definida evita decisiones improvisadas en un momento de presión.
Comunicar el cambio antes del pago
La señalización es una parte funcional de la configuración. Si el cliente solo descubre que no se acepta efectivo en el momento de pagar, el negocio genera fricción, colas y una percepción negativa del servicio.
Coloque información clara en la entrada, junto a la carta o la exposición de productos y en el mostrador. El mensaje debe indicar de forma directa qué medios de pago se aceptan. En operativas con quioscos, muestre los métodos disponibles en pantalla antes de la confirmación final del pedido.
El lenguaje debe ser objetivo. En lugar de un mensaje defensivo, explique la opción como parte de una atención más rápida y segura. Aun así, la comunicación no sustituye la disponibilidad efectiva de los medios anunciados. Si el establecimiento informa de que acepta tarjeta y MB WAY, ambos deben estar probados y disponibles.
Formar al equipo para una operativa digital
La adopción de una caja sin efectivo cambia hábitos que parecen sencillos: confirmar un pago, emitir un recibo, resolver una tarjeta rechazada o realizar un reembolso. Sin formación, la rapidez prometida puede convertirse en dudas en el mostrador.
El equipo debe conocer el recorrido completo de cada pago, desde el registro de la venta hasta el cierre del turno. También debe saber distinguir una transacción aprobada de una pendiente o rechazada, sin pedir por error al cliente que vuelva a pagar. Los pagos duplicados son una de las situaciones más perjudiciales para la confianza del cliente y para el tiempo del equipo.
Incluya casos prácticos en la formación: pérdida de conexión, cancelación antes de completar el pago, devolución parcial, tique no impreso y diferencia entre el total del TPV y el del terminal. Un procedimiento breve, accesible en el puesto de trabajo, reduce la dependencia de un único empleado con experiencia.
Medir si la configuración genera ventajas reales
Después de la implantación, siga indicadores que muestren el impacto operativo. El tiempo medio por atención, el número de pagos rechazados, las peticiones de ayuda del equipo, los descuadres de cierre y el volumen de devoluciones son datos útiles para evaluar la operativa.
También merece la pena comparar el tiempo que antes se dedicaba a preparar fondos, contar dinero, transportar efectivo e investigar diferencias. No todas las ventajas se reflejan directamente en el importe de una venta, pero afectan a la productividad diaria y a la capacidad del equipo para centrarse en el cliente.
Para negocios con varios puestos o locales, la estandarización es decisiva. Utilizar el mismo proceso de pago, los mismos perfiles de acceso y la misma rutina de cierre facilita la gestión centralizada y reduce los errores entre turnos. Soluciones especializadas, como las que ofrece SelfPay Portugal, pueden enmarcar esta transición según el sector y el modelo de atención de cada operativa.
Una caja sin efectivo funciona mejor cuando deja de verse como un cambio en el método de pago y pasa a tratarse como una mejora completa del punto de venta. Empiece por un flujo claro, pruebe cada escenario y ajuste en función de lo que el equipo y los clientes utilizan realmente. Es esa preparación la que convierte los pagos digitales en eficiencia diaria.